
지금 쓰는 대출을 다른 금융회사나 같은 회사의 다른 상품(예: 변동금리 → 고정금리)에서 새로 받은 대출로 갚는 것이다. 2023년 5월 31일부터는 앱에서 여러 금융회사의 조건을 비교하고, 영업점에 가지 않고 다른 회사 대출로 옮길 수 있다. 처음엔 신용대출만 됐고, 2024년 1월 주택담보대출(9일)과 전세대출(31일)로 넓어졌다. 금융위원회 집계로 2025년 말까지 약 42만명이 22.8조원어치를 옮겼고, 금리를 평균 1.44%p 낮췄다.
왜 중요한가
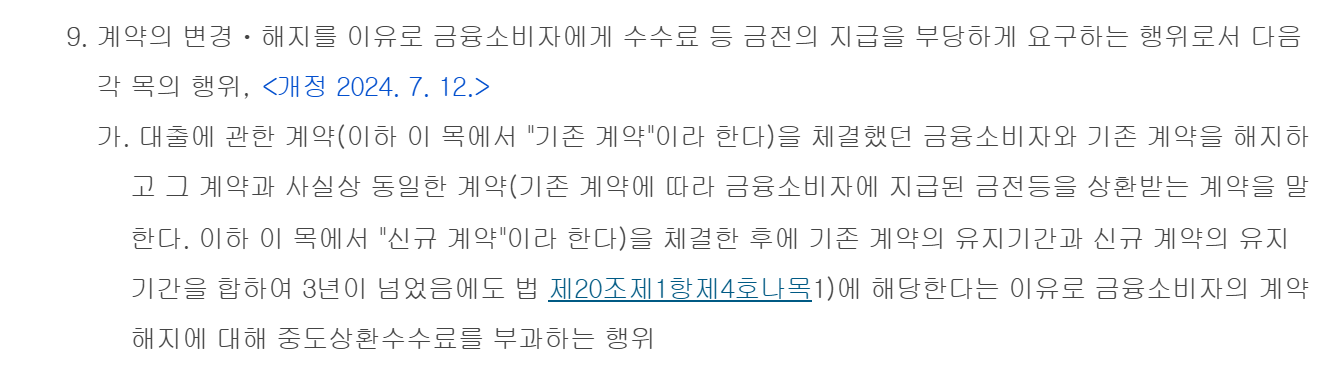
금리만 보고 갈아타면 손해일 수 있다. 기존 대출을 받은 지 3년이 안 됐으면 중도상환수수료(만기 전에 갚을 때 내는 수수료)가 붙을 수 있다. 주택담보대출은 인지세(대출 약정서에 붙는 세금)와 기존 근저당(집에 걸어 둔 담보 권리)을 지우는 비용 같은 부대비용도 든다. 그래서 '(기존 금리 − 새 금리) × 대출 잔액 × 남은 기간(년)'이 '중도상환수수료 + 부대비용'보다 커야 갈아타는 쪽이 이득이다.
예를 들어 받은 지 1년 된 주택담보대출 1억원을 0.5%p 낮은 금리로 옮기면 1년에 50만원을 아낀다. 수수료율이 0.6%라면 수수료는 40만원(1억원 × 0.6% × 남은 2년 ÷ 3년)이다. 수수료만 메우는 데 약 10개월이 걸린다. 부대비용까지 더하면 더 길어진다. 원금을 나눠 갚는 대출은 잔액이 줄어 실제로 아끼는 이자가 이보다 적다.
같은 금융회사의 새 대출로 기존 대출을 갚았다면, 수수료를 물리는 3년은 두 계약 기간을 합쳐 센다(2025년 1월 13일 이후 맺은 계약부터). 2년 쓴 대출을 같은 회사의 새 대출로 바꿨다면, 새 대출을 1년 넘게 쓴 뒤에는 수수료를 물릴 수 없다. 갈아타는 대출도 새 대출로 심사하므로 DSR(소득 대비 원리금 상환 비율) 같은 대출 규제를 다시 따진다.
이 개념이 쓰인 칼럼
- 중도상환수수료 계산, 지금 금리라면 수수료를 내도 갚는 쪽이 이득입니다 (2026-10-10 발행)
- 주택담보대출 변동금리, 0.53%p 더 오를 수 있습니다 (2026-09-08 발행)
- 가계부채 2,000조 돌파, 8일 뒤 한국은행은 금리를 올렸다 (2026-09-03 발행)
함께 보면 좋은 개념

돈의 눈금은 매일 아침 새 글을 올립니다 · 월 머니캘린더 · 화 개념 해부 · 수 실전 재테크 · 목 차트로 보는 돈 · 금 주간 결산