
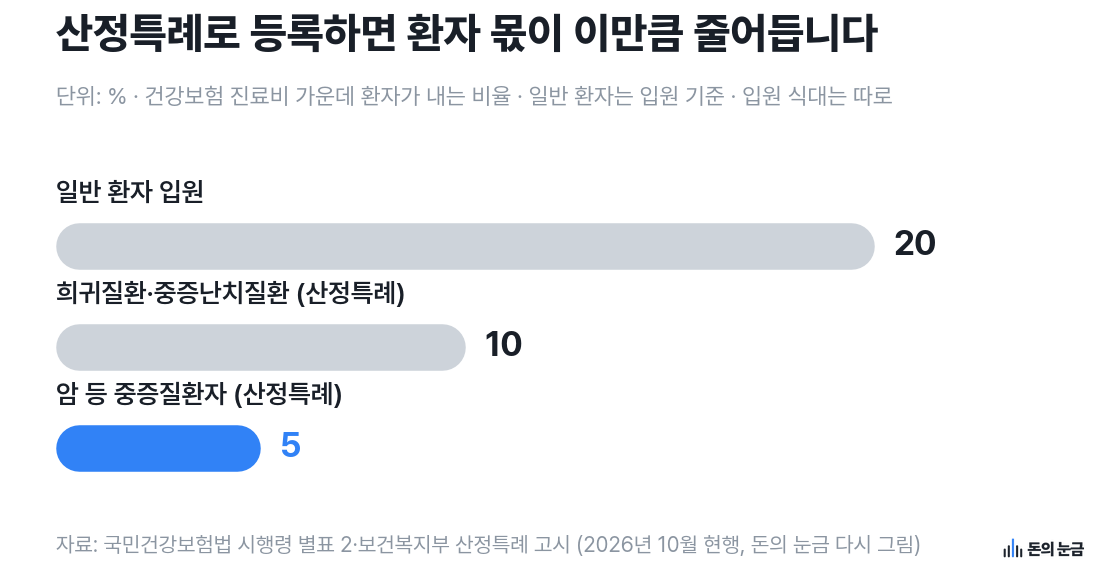
암·희귀난치성 질환처럼 치료비 부담이 큰 질환을 가진 환자가 건강보험 진료비 가운데 내는 몫을 크게 낮춰 주는 제도다. 정식 이름은 '본인일부부담금 산정특례'이고, 대상 질환은 보건복지부 고시 「본인일부부담금 산정특례에 관한 기준」이 정한다. 일반 환자가 입원 진료비의 20%를 낼 때, 암 등 중증질환자는 입원·외래 모두 5%, 희귀질환·중증난치질환자는 10%를 낸다.
왜 중요한가
같은 병원에서 같은 진료를 받아도 산정특례 대상이면 건강보험 진료비 가운데 내 몫이 크게 줄어든다. 다만 진단만으로 저절로 적용되지 않고, 의료기관에서 확인받은 등록신청서를 내야 한다. 진단 확진일로부터 30일 안에 신청하면 확진일부터 소급해 적용된다. 건강보험이 적용되지 않는 비급여 진료비는 산정특례로 줄지 않는다.
실손보험에서는 '중증'의 기준이 된다. 2026년 5월 출시된 5세대 실손보험은 비급여를 중증과 비중증으로 나누는데, 중증은 암·뇌혈관·심장질환·희귀난치성질환 등 건강보험 산정특례 대상 질환을 말한다. 중증 비급여는 자기부담률 30%에 상급종합·종합병원 입원 시 연간 자기부담 상한(500만원)이 붙고, 비중증 비급여는 자기부담률이 50%다. 보건당국이 산정특례 대상 질환을 바꾸면 실손의 중증 범위도 자동으로 따라간다.
이 개념이 쓰인 칼럼
- 5세대 실손보험 전환, 도수치료 15회 보장 차이는 최대 59만원입니다 (2026-10-14 발행)
함께 보면 좋은 개념
돈의 눈금 편집장재테크·세금·투자를 숫자가 아니라 눈금으로 읽습니다. 모든 수치는 정부·공공기관 원문을 확인해 작성하며, 본 콘텐츠는 정보 제공 목적으로 투자 권유가 아닙니다.
돈의 눈금은 매일 아침 새 글을 올립니다 · 월 머니캘린더 · 화 개념 해부 · 수 실전 재테크 · 목 차트로 보는 돈 · 금 주간 결산